numpy.corrcoef
-
numpy.corrcoef(x, y=None, rowvar=1, bias=[source], ddof= ) -
Возвращает коэффициенты корреляции Пирсона.
Для получения дополнительной информации см. документацию для
cov. Связь между матрицей коэффициентов корреляции,R, и матрицей ковариации,C, выражается следующим образом: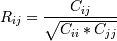
Значения
Rлежат в интервале от -1 до 1 включительно.Параметры: x : array_like
Одномерный или двумерный массив, содержащий несколько переменных и наблюдений. Каждая строка массива
xпредставляет переменную, а каждый столбец — отдельное наблюдение всех этих переменных. Также см.rowvarниже.y : array_like, необязательно
Дополнительный набор переменных и наблюдений.
yимеет такую же форму, как иx.rowvar : int, необязательно
Если
rowvarотлично от нуля (по умолчанию), каждая строка представляет переменную, а столбцы — наблюдения. В противном случае связь транспонируется: каждый столбец представляет переменную, а строки содержат наблюдения.bias : _NoValue, необязательно
Не оказывает влияния, не используйте.
Устарело начиная с версии 1.10.0.
ddof : _NoValue, необязательно
Не оказывает влияния, не используйте.
Устарело начиная с версии 1.10.0.
Возвращает: R : ndarray
Матрица коэффициентов корреляции переменных.
См. также
cov- Матрица ковариации
Примечания
Эта функция принимает, но игнорирует аргументы
biasиddof. Это сделано для обеспечения обратной совместимости с предыдущими версиями этой функции. Эти аргументы не влияли на значения возвращаемых данных и могут быть безопасно проигнорированы в этой и предыдущих версиях numpy.
© 2008–2016 NumPy Developers
Licensed under the NumPy License.
https://docs.scipy.org/doc/numpy-1.10.1/reference/generated/numpy.corrcoef.html


