numpy.random.RandomState.wald
-
RandomState.wald(mean, scale, size=None) -
Генерация выборок из распределения Вальда (или обратного гауссова распределения).
По мере приближения масштаба к бесконечности распределение становится более похожим на гауссово. Некоторые источники утверждают, что распределение Вальда является обратным гауссовым с ожиданием, равным 1, но это отнюдь не универсально.
Распределение обратного гаусса было изучено впервые в связи с броуновским движением. В 1956 году М.К.К. Твидди использовал название обратного гаусса, потому что существует обратная зависимость между временем прохождения единичного расстояния и расстоянием, пройденным за единицу времени.
Параметры: mean : float или array_like из float
Математическое ожидание распределения, должно быть > 0.
scale : float или array_like из float
Параметр масштаба, должно быть >= 0.
size : int или кортеж из int, необязательно
Форма выходных данных. Если заданная форма, например,
(m, n, k), тоm * n * kвыборок генерируются. Если size имеет значениеNone(по умолчанию), возвращается одно значение, еслиmeanиscaleявляются скалярами. В противном случаеnp.broadcast(mean, scale).sizeвыборок генерируются.Возвращаемое значение: out : ndarray или скаляр
Сгенерированные выборки из распределения Вальда с заданными параметрами.
Примечания
Функция плотности вероятности для распределения Вальда:
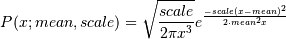
Как отмечалось выше, распределение обратного гаусса впервые возникло из попыток моделирования броуновского движения. Оно также является конкурентом распределения Вейбулла для использования в моделировании надежности и моделировании рыночных показателей акций и процентных ставок.
Ссылки
[R201] Brighton Webs Ltd., Распределение Вальда, http://www.brighton-webs.co.uk/distributions/wald.asp [R202] Chhikara, Raj S., and Folks, J. Leroy, “The Inverse Gaussian Distribution: Theory : Methodology, and Applications”, CRC Press, 1988. [R203] Wikipedia, “Распределение Вальда” http://en.wikipedia.org/wiki/Wald_distribution Примеры
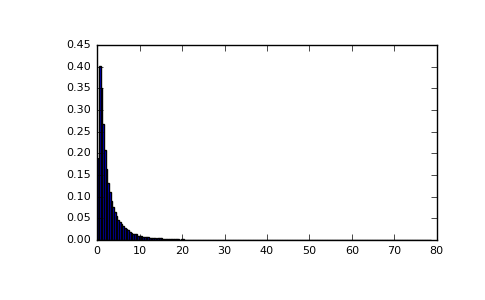
Генерация значений из распределения и построение гистограммы:
>>> import matplotlib.pyplot as plt
>>> h = plt.hist(np.random.wald(3, 2, 100000), bins=200, normed=True)
>>> plt.show()
(Исходный код, png, pdf)
© 2008–2017 NumPy Developers
Licensed under the NumPy License.
https://docs.scipy.org/doc/numpy-1.12.0/reference/generated/numpy.random.RandomState.wald.html



